暗号資産を相続で取得した場合
 agarie
令和8年度の税制改正で暗号資産の課税方法が変わる事から「暗号資産」ついて連載してきましたが、今回は「相続によって暗号資産を取得した場合と贈与によってもらった場合」ですが、税制改正前の取扱いになるのですが贈与の場合には、特に注意が必要です。
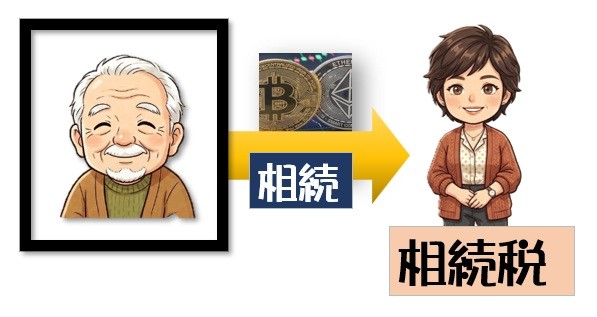
1 相続で取得した場合
相続税法では、「個人が金銭に見積もることができる経済的価値のある財産を相続または遺贈により取得した場合には、相続税の課税対象」となります。暗号資産は法律上「代価の弁済のために不特定の者に対して使用することができる財産的価値」と規定されていることから、被相続人から相続等で取得した暗号資産は相続税の課税対象となります。
2 暗号資産の相続税評価額(評価方法)
相続や贈与で取得した財産の評価方法が定めてある財産評価基本通達には暗号資産の評価方法が定められていません。すると、この通達に定めがないものとして、評価通達5(評価方法の定めのない財産の評価)に基づき、評価方法が定められている類似する財産の評価方法に準じて評価することになります。
そうすると、暗号資産取引業者が発行する「残高証明書」によって評価して構わないと思われます。上場株式が多くの場合で証券会社で取引されるのと似たようなイメージですが、暗号資産を活発に取引しているような暗号資産取引所等では相場等の価格情報が公表されているので、「課税時期の取引価格」または相続人等の求めに応じて発行される「残高証明書」に記載された金額となります。
もっとも、相場が存在しないような暗号資産だと売買実例による価格や取扱業者などの精通者による意見価格を求めるなど個別の判断が必要とされるでしょう。
※さて、ややこしい贈与で取得した場合は次回に!