相続 ~ 申告までの道すがら 7
 agarie
不動産~特に”土地”の相続税評価額は形状、利用状況、接道状態、利用制限、法的規制など、評価する土地の”個性”によって評価手順の難易度は格段に変わります。もちろん、国税庁のホームページで公表される路線価に地積を乗じた金額を知るだけでも、「財産を知る」目安にはなりますが、相続税の申告が必要であれば”個性”を考慮した精緻な評価が必要になります。
正の財産について(つづき)
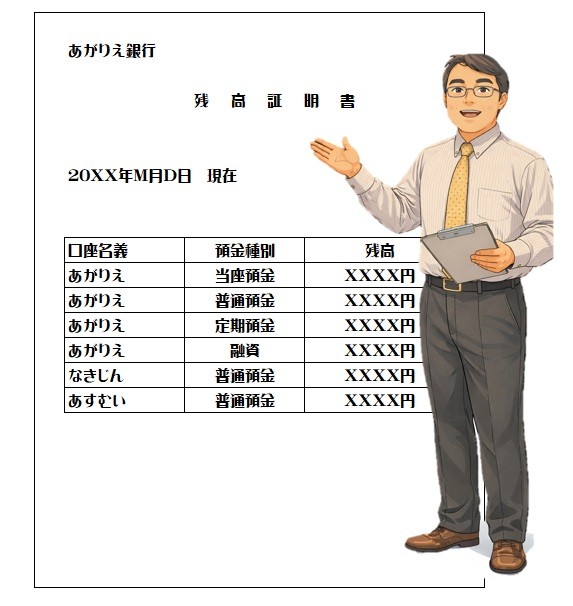
・現金や預貯金 : 申告される項目で一番多いのが「預貯金」になります。自宅で保管されていた被相続人の通帳やキャッシュカード、銀行等からの郵便物、スマホやパソコンに届くメールなどから口座が確認できます。それぞれの金融機関に名義人(被相続人)が亡くなった事を連絡して、相続開始日(死亡日)現在の「残高証明書」を発行してもらいましょう。また、銀行の中には通帳の無いネット銀行や職業に関連した組合(医師信用組合等)など、見落としがちな金融機関にも注意しましょう。
相続開始日の残高で遺産分割を行う事になるので、これで万全のように思えますが、実際にはもう少し調べる事があります。例えば、タンス預金のように「現金」が自宅等で保管されていなかったか?被相続人が病床にあったなら「あらかじめ葬式費用などの出金」を行っていなかったか?相続税の申告で一番多いのが預貯金と言いましたが、税務調査における重点項目も現金・預貯金です。
多くの税理士は直近数年間分の取引履歴等を確認し過去の贈与(贈与加算のため)や高額の入出金もチェックします。場合によれば、相続人をはじめとする家族名義の口座の残高や取引状況を見る事もあります。相続財産に影響する贈与税の特例なども見るのですが、特定の相続人に送金事実があったのが他の相続人にバレたような”副産物”が生じる場合もあります。
・有価証券 : 証券会社で取引されている商品が該当します。代表的なものは「上場株式」になりますが、「投資信託」や「公社債」なども有価証券に入ります。預貯金の場合と同じように「残高証明」や「顧客口座元帳(取引履歴)」を取り寄せます。ただ、預貯金の場合と違い上場株式などは価格が変動する商品ですから、相続税評価では「評価の安全性」のために相続の直近3カ月間の価格を参照※します。(具体的に過去の「ひとり言」で書いていると思ってましたが、書いていませんでした。スミマセン)
※ 次の4つの価格のうち最も低い価格が相続税評価額になります。 ①相続開始日当日の終値、②当月の終値の月中平均値、③前月の終値の月中平均値、④前々月の終値の月中平均値
財産として評価が難しい有価証券は、上場していない会社の株式=「取引相場のない株式」になります。いわゆる、「同族法人株式」で日本の99%を占める「中小企業の会社」が対象になります。上場株のように相場がないので、法人の決算書等から1株当たりの価格を計算することになります。もし、遺産の大半を同族法人の株式が占めているような場合ですと「納税資金を捻出するために売却」することも難しいし、遺産分割協議で会社に無関係な兄弟姉妹が大口株主となり、今後の安定経営に影を落とすことになるかも知れません。もし、該当しそうな社長さんがいるなら、お元気なうちに生前贈与や事業承継等で「もしもの対策」を備えておく事をお勧めします。