相続 ~ 申告までの道すがら 5
 agarie
相続人と相続分がわかれば、「財産明細書(財産目録)」の作成を行います。遺言書があれば「財産の把握は不要」と考えがちですが、遺言書を作成した時に「書き忘れた」財産があるかも知れませんので、念のため、金庫やタンスの中を確かめておきましょう。特に気をつけたいのは「負の財産」の早期把握です。これは、思っていたより負(マイナス)の財産が大きくて、正(プラス)の財産価値を超えてしまった場合に、「相続を放棄する」と家庭裁判所に申述できるのが相続から3カ月以内と期限があるためです。(「道すがら2」参照)
負の財産の把握
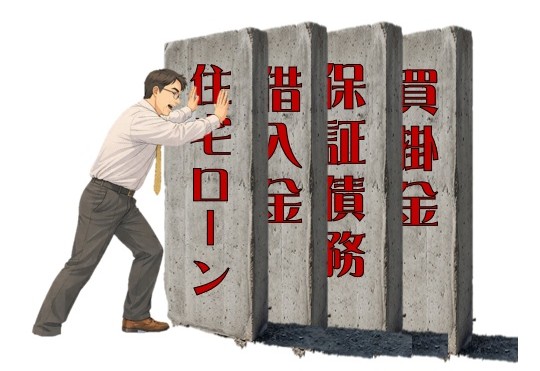
負の財産とは具体的にどういうものがあるのか、順次考えてみましょう。
・借入金(借金):負(マイナス)の財産として一番分かりやすいのが「借入金」だと思います。自宅の建築費用や不動産の購入資金であれば、返済口座のある金融機関に確認すれば良いでしょう。もし株や貴金属に投資を行っていたなら元手を借入金によって調達していた可能性もあります。
・買掛金 :事業を行っていた被相続人であれば商売上の買掛金も返済義務のある債務となります。
・保証債務、連帯債務 : 例えば、経営する法人の借入金に個人保証を行っていたり、親族の借入金の連帯債務者になっているような場合は要注意です。特に保証債務は本来の債務者(主たる債務者)が返済を行っている限り連帯保証人に返還義務が生じないので見過ごしてしまいがちですが、連帯保証人としての立場は相続人に引き継がれるのです。
つまり、被相続人が”誰か”の連帯債務者になっているような事実を知らずに遺産分割を行った場合は、ある日突然、金融機関から「Xさんの借入金が返済されなくなりましたので、連帯保証人である被相続人に返済を求めます」と通知されるかも知れません。もちろん、亡くなったことを伝えても、「では相続人の方にお支払い願います」と言われてしまうのです。
・未払金、賠償金など : 損害賠償債務の支払中なども大きな債務となる場合があります。また、家賃の未払金や未決済のクレジットカード、未納税金なども負の財産となります。
金融機関で把握できるものだけではないので、自宅の金庫やタンス、書斎を調べ、負債に繋がるものがないか調べる必要があります。貸金庫やトランクルームを借りていた場合もキチンと内容物を確かめておきましょう。