相続 ~ 申告までの道すがら 6
 agarie
被相続人の借入金など、負の財産がおおむね把握できたら、次に正(プラス)の財産を調べましょう。相続放棄ができる時期(相続開始から3カ月以内)が過ぎれば、財産の把握、明細書の仕上げ、遺産分割協議、必要なら相続税の申告へと進んでいきましょう。金融機関の取引名義や不動産名義の変更も並行して行います。
正の財産の把握
「正の財産」と書き出しましたが、負=マイナス財産に対して正=プラスと表しただけで、いわゆる「遺産」のことです。
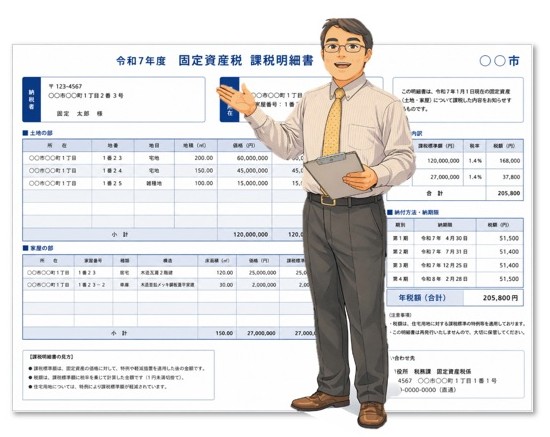
・不動産 : 被相続人が残した財産のうち価格的に大きな割合を占める事が多いのが不動産です。自宅の土地、家屋以外にも会社の敷地や駐車場、貸家の敷地に貸地など、用途も規模も価格も不動産の数だけ相続税の評価方法が違う事があります。調べるのはいくつかの方法がありますが、まず、固定資産税の課税明細書を確認してください。
固定資産税の課税明細書は、「納税通知書」に同封されている事が多く、①土地及び家屋の明細、②面積、床面積、③固定資産税評価額、などが記載されています。市町村ごとに若干様式は違いますが、この3点は必ず記載されていますので、「課税明細書」だけで、被相続人が所有する不動産の大部分は把握できると思います。
注意点になりますが、固定資産税が課税されていない不動産や共有者(複数人で所有している場合)が固定資産税を負担している場合は課税明細書に記載されていない事があります。そこで、被相続人の所有不動産の全貌を確認するために市町村の固定資産税課等で入手できる「固定資産課税明細書(名寄帳)」を取り寄せておきます。
ただ、先代名義のまま残されている不動産は名義が変わっていませんので、この「名寄帳」でも把握できません。ですから、生前中に先代の相続時の遺産分割やその内容を家族に話しておく事が重要です。もし、先代の「相続税の申告書等」が確認できれば有効な把握手法と言えます。
遺産分割協議が難航した場合だけでなく、「安いし、遠いし、使わない土地だから面倒くさい」と言うようなことも名義変更をしない理由になっています。例えば、先々代の”山林”が高速道路予定地にかかり、買収(収用)のために名義を確認したら、兄弟姉妹も次世代の兄弟姉妹も亡くなっており、相続権を有する人間が何十人も存在する場合があります。下手をすると財産の金銭的価値と名義変更にかかる手間賃が釣り合わない事になります。
2024年から相続登記が義務付けられましたが、これは全国に広がる「所有者不明土地問題」が根底にあり、誰にも管理されない土地を無くすために作られた制度と言えます。
次に、調べた土地や家屋の相続税評価額を算出します。先ほどの固定資産税評価額とは異なりますので注意してください。毎年、7月1日頃に国税庁が公表する財産評価基準書(路線価図や評価倍率表など)を基に評価します。
※過去のひとり言「路線価図の見かた」2026/2/22公開や「評価倍率表の見かた」2026/2/25公開も参照ください。