株式贈与はタイミングが重要
 agarie
贈与財産の評価額は相続税の場合と同じ「相続税評価額」を求めます。相続税評価の原則では相続開始日の時価を求める事になりますが、価額変動が「当たり前」の上場株式は、亡くなる日によって評価額が大きな幅で上下する事になり“死亡日”による価格差が大きくなります。
1 上場株式の評価方法
そこで、この一時的な価格の変動を考慮して、財産評価通達により定められた上場株式の評価方法は、亡くなる直前の3カ月の月中平均株価と亡くなる当日の株価を比較し、最も低い株価が適用されるのです。
【設例】 甲は7月7日に死亡し、A株式5,000株保有
| 1 | 7月7日の最終価格(終値) | 5000円 | |
| 2 | 7月の毎日の最終価格の月平均値(月中終値平均) | 4900円 | |
| 3 | 6月の毎日の最終価格の月平均値(前月の月中終値平均) | 4200円 | |
| 4 | 5月の毎日の最終価格の月平均値(前々月の月中終値平均) | 3500円 | 適用 |
※最終価格のない場合や権利落ちがある場合には要補正
甲さんは5000株持っていたので、単価が3500円となり相続税評価額は1750万円となります。
2 株式(上場株式)の贈与がタイミングが重要だというわけ
設例では相続が発生した場合で考えましたが、生前贈与の場合は受贈者(もらう相手)は相続人に限られず、“いつ”“誰に”“何を”“どれだけ”贈与するのかを、あらかじめ決めることができます。つまり、贈与をする人の希望に沿った「財産の移転」が可能なのです。贈与の場合も相続税評価額を求めますので、上場株式を贈与する場合は“いつ“ と ”どれだけ“ が特に重要となります。
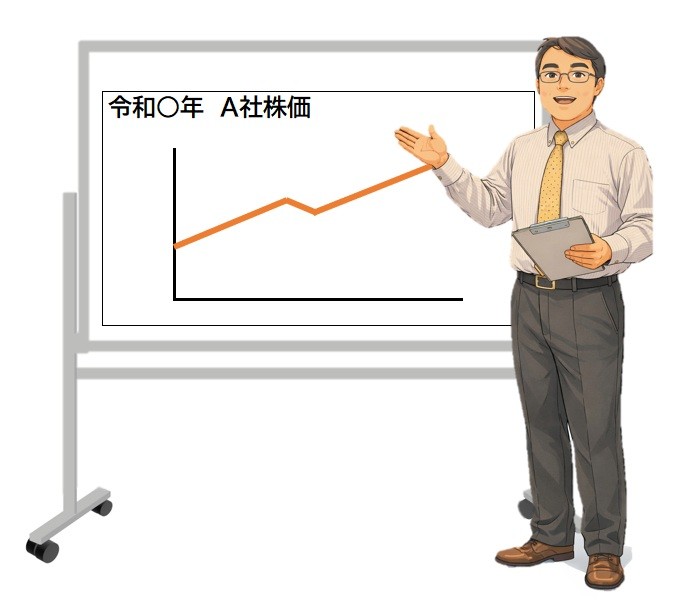
たとえば、設例の“死亡日”を“贈与日”と置き換えた時に、もし、A株式会社が表のとおりに株価の上昇局面にあるならば、10月頃に贈与すると、同じ令和〇年分であっても単価が1500円以上も上がり、総額で750万円も高い相続税評価額になってしまうかも知れません。逆に、上昇する前の4月の段階で贈与しておけば、もっと低い価格で贈与税が計算されるでしょう。
もし、「この銘柄は、毎年、同じ時期に価格が上昇する」なんて、投資家の方が株価の傾向を知っているなら、「低いタイミングのうちに贈与する」のも賢い生前贈与の仕方なのかも知れません。