相続 ~ 申告までの道すがら 4
 agarie
財産の事を一番よく知っている人が作る「遺言書」があれば、遺族が遺産を把握するのに容易い場合が多いのですが、遺言書のない場合には、遺族(相続人)が権利証や預金通帳などを手掛かりに財産明細を作る事が多いようです。ですが、財産調査を行う前に確認しておく重要なことがあります。
法定相続人の確認
「相続人を確認する」なんて言いますと、「私と子供だけですよ」と、何を当たり前のことを聞いてくるのだ?と訝しがられることもありますが、分かり切った事でも公的な書類で証明する必要があります。今後、金融機関や法務局で必ず同じ手続きを踏むことになるので相続人の確認手順は知っておいてください。
・戸籍謄本(戸籍抄本)
・改正原戸籍
・除籍謄本
金融機関や税務署に相続人であることを確認するために”必要な書類”を聞いた時に「被相続人が生まれてから亡くなるまでの戸籍謄本が必要になります」と言われますが、この3つの戸籍を集めると「足りる」場合がほとんどです。本籍地を動かしていなかったり、結婚等で除籍されることがなかったならば、比較的、容易に集まることでしょうが、結婚等で新戸籍、子供が家を出て新戸籍、養子に入っていれば入籍前の戸籍も必要な場合があります。相続人の確認のためには子供の数だけ戸籍謄本(戸籍抄本)も必要になりますから、全部、正しく集めるとなると、結構タイヘンなんです。
実は、金融機関で取引口座の名義変更をする場合や土地や家屋の名義変更をする場合にも「相続人の確認」は必須となりますので、以前は、これらの戸籍謄本等を金融機関等の数だけ請求しなければならない事もありました。ですが、令和6年に「法定相続情報一覧図」が法務局で作成できるようになり、”相続人の確認作業”をする利便性が格段に高まりました。要は、法務局で必要な戸籍謄本などをすべて確認して「法定相続情報一覧図」を作成してもらえれば、これを提出するだけで金融機関も税務署にも戸籍謄本等を提出する必要がなくなったのです。
ごく稀な話ですが、改製原戸籍などを見ると、先妻や見知らぬ子供が居たり、認知した子供がいたような事が分かるようなケースもあります。配偶者が先に亡くなっていたために子供たちが知らなかった場合もあります。「え?うちのお父さん再婚だったの!」みたいなケースも皆無ではありませんから、相続人を戸籍謄本等で確認する必要があるのです。
相続人と相続分
民法で定められた相続権を持つ人を法定相続人と言い、戸籍謄本等で調べた相続人が被相続人(亡くなった人)の財産を取得する権利があるのです。そして、配偶者や子供などが財産を取得する割合を相続分といい、その割合は民法で定められていますが、相続人間の話し合い(遺産分割協議)によって、定められた割合でなくとも遺産は自由に配分できます。
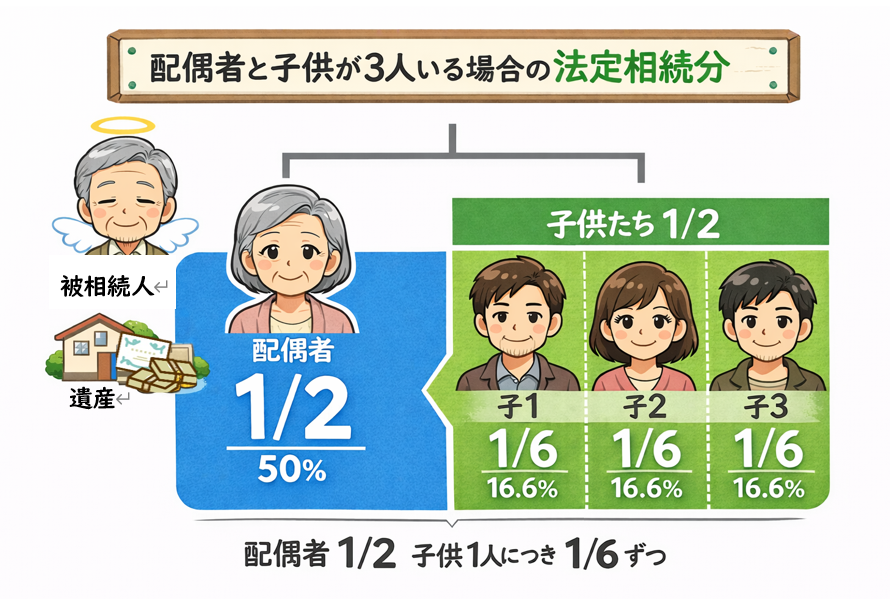
「相続人は配偶者と子供」というのが一番多いパターンとなりますが、この場合は配偶者が遺産全体の2分の1で子供は残りの2分の1を子供の数で割る事になります。つまり子供が一人だけだと配偶者と半分ずつになり、子供が3人居た場合だと2分の1×3分の1で子供一人あたりの相続分は6分の1となります。
※過去の「ひとり言」でも書いていますので参照してください
・「相続人について」2025/12/26公開
・「法定相続分について」2026/1/6公開
・「わかりにくい相続分」2026/1/8公開