暗号資産を贈与で取得した場合
 agarie
ここでいう「贈与」は、実質「相続」と同様の効果を持つ「相続人に対する死因贈与」は除きますので、一般的な親子間等で行われる「生前贈与」として捉えてください。
贈与の場合には「少しややこしい」と言いましたが、理由は贈与を貰った側だけでなく贈与した側にも課税問題が生じる点にあります。これまでに生前贈与などを行ったことのある方であれば違和感を感じるのではないでしょうか?「財産価値の上昇分も含めて子供に贈与するのだから、子供に贈与税が課税されるだけではないのか?」と至極当然の疑問を持たれることでしょう。
1 贈与税について
たとえば、65歳で一線を退いた父親が7年前に50万円で買った暗号資産が500万円に値上がりしたので、35歳になった長男に贈与した場合を考えてみましょう。
贈与税は相続税法に規定されていますので、暗号資産を贈与でもらった時に課税対象となる理由は、相続の場合とまったく同じです。暗号資産は金銭に見積もることのできる経済的価値を有するものですから、贈与した時点の「暗号資産取引業者等によって公表された価格」で課税されることになります。
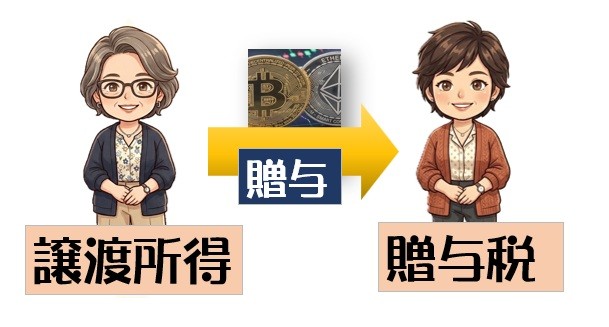
このケースでは、贈与時の価格が500万円ですので48.5万円(特例税率)の贈与税が課税されます。現金による贈与であればここで説明は終了するのですが、暗号資産を贈与した場合は値上がり益に対して贈与者に「譲渡所得」が発生します。
2 譲渡所得について
暗号資産を贈与(無償譲渡)した場合は、贈与者(譲渡者)が贈与した時の時価で売却したとみなして購入原価を差し引いた利益(キャピタルゲイン)に対して譲渡所得が課税されます。この場合の収入金額は贈与時の時価となり、設例では500万円となります。7年前に50万円で購入しているので、450万円が所得金額となります。
500万円 ー 50万円 = 450万円 (所通39-1)
法律の悩ましいところですが、時価500万円の暗号資産を”無償”ではなく100万円で長男に”低額”譲渡した場合は[収入金額]が異なる場合があります。まず「低額」に当たるかどうかの判断は時価の70%で行う(所通40-2)こととされており、実際の譲渡代金(100万円)に加算する「実質的に贈与したと認められる金額」についても時価との差額(500万円ー100万円)を原則としながらも、時価の70%(350万円=500万円×70%)との差額(350万円ー100万円)でも差し支えない(所通40-3)としています。
[収入金額]
原則:100万円+(500万円ー100万円)=500万円 ※贈与の場合と同額で原価(50万円)を差し引いた450万円が所得金額となる。
許容*100万円+(500万円×70%ー100万円)=350万円 ※低額基準の時価の70%を収入とするため原価を差し引くと300万円が所得金額となる。
贈与者の譲渡所得の収入金額が低額譲渡の場合だと低く計算されますが、実は贈与を受けた長男が、将来この暗号資産を譲渡した際の取得価額(必要経費)はこの時の[収入金額]になりますので、低くみなされた含み益(150万円)は、長男の譲渡所得の計算の際に引き継がれていくのです。
3 令和8年税制改正の影響
現在(2026年7月)は暗号資産の譲渡に係る令和8年分の税制改正が施行されていませんので、国税庁から通達や情報が示されていませんが、雑所得とされていた暗号資産の譲渡利益が分離課税の譲渡所得になることで、上記、取扱いにも変更が見られるかも知れません。