小規模宅地の特例は、争族では使えない
 agarie
相続税の特例の中で課税価格を大きく下げることのある「小規模宅地の特例」は、適用できるか否かで遺産分割協議にも影響を及ぼす重要な特例措置になります。簡単に言うと、小規模宅地等の特例は、個人が相続や遺贈によって取得した土地のうち、亡くなった方(被相続人)が自宅や事業用に使っていた宅地等について、一定の要件(適用要件)を満たす場合に評価額を最大80%減額できる制度です。
減額されるのが80%という事は、例えば、300㎡ある自宅の敷地の相続税評価額が5千万円だとしても相続税の計算上は1千万円で構わないということになります。相続による取得する人や利用状況も適用要件にありますから、被相続人の自宅であれば何でもOKという訳ではありませんが、課税価格が4千万円も下がると、自宅敷地を取得した相続人だけでなく全体の納税額も引き下げる効果が生まれます。
この大きな特例は、生活基盤や事業基盤の根幹となる土地に対して高額な相続税が課され、住まいや事業を手放さざるを得なくなる事態を防ぐ目的で設けられています。
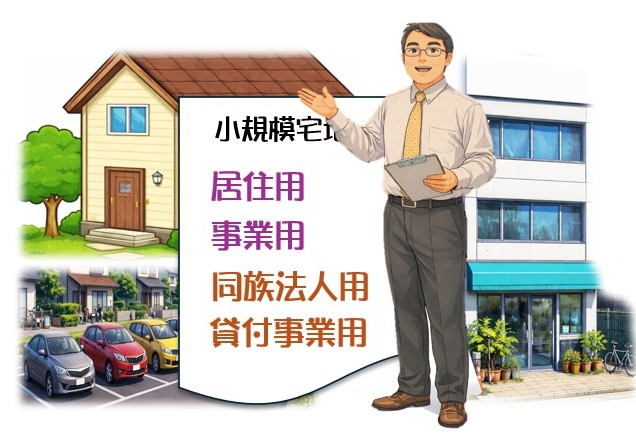
| 区分 | 主な内容 | 限度面積 | 減額率 |
| 特定居住用宅地等 | 自宅として使用していた土地 | 330㎡(約100坪) | 80% |
| 特定事業用宅地等 | 店舗・工場・事務所など自営事業の土地 | 400㎡ | 80% |
| 貸付事業用宅地等 | 賃貸アパート・駐車場・コインランドリー等 | 200㎡ | 50% |
(注): 貸付事業用宅地を併用する場合は限度面積に「調整計算」が必要になりますので注意が必要です。
配偶者居住権を設定する場合は要注意
配偶者居住権とは、残された配偶者が住み慣れた自宅に死ぬまでタダで住み続けられる権利のことです。仕組みを一言でいうと、自宅の価値を「住む権利」と「所有する権利」の2つに小分けにする制度です。
つまり、被相続人が住んでいた自宅敷地(特定居住用宅地)を相続する際に、「配偶者居住権」を設定した場合は小分けした配偶者の「住む権利」と敷地を取得した相続人の「所有する権利」を合わせて330㎡となるような調整計算をします。(面積で分けられないので、評価額であん分します。)
遺産分割協議の成立が要件のひとつ
大きな納税額の減少につながる小規模宅地の特例ですが、該当する宅地を誰が相続するのか?該当する宅地が複数あった場合に相続人間で適用物件に同意しているか?が要件のひとつにあります。つまり、相続人間で争いが生じて、相続税の申告期限までに遺産分割協議が整っていない場合(未分割)には適用できません。
もし期限内に協議が終わらない場合は、「申告期限後3年以内の分割見込書」を添付して申告・納税を行い、分割確定後に「更正の請求」という手続きを経て過払い分の還付を受ける事ができます。また、3年以内に遺産分割協議がまとまらない場合は「遺産が未分割であることについてやむを得ない事由がある旨の承認申請書(以下、単に「承認申請書」と言います)」を申告期限後3年を経過する日の翌日から2か月を経過する日までに提出すれば、分割期限の園長が認められます。
しかし、申告争いに疲弊して時間の経過を忘れてしまうのか・・3年が過ぎても承認申請書の提出をしていない場合があるのです。承認申請書の提出期限はシビアですから、財産の総額が多いと1日提出が遅れただけで数百万円やそれ以上に過払いした税金が還付されなくなってしまいます。未分割の相続税の申告書を提出した場合に、絶対に忘れてはならない期限がある事を覚えておいてください。