贈与
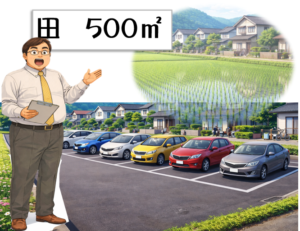
登記簿では「田500㎡」だから・・は通じないかも
2026年3月12日
権利証や登記事項証明書を見ると「田 500㎡」と書いてあるから、固定資産評価額に国税庁のホームページで調べた評価倍率表の「田80倍」を乗じたらOK!なんて、簡単に考えると、後に「評価方法が間違っています」と指摘を受けるか […]
意外に間違いやすい「地積」について
2026年3月6日
余り馴染みのない言葉ですが、土地を評価する時に「1㎡あたりの単価に地積を乗じて」などと、よく出てきます。「あああ、面積のことでしょ」と思われますが、”正解”です。法務局の登記簿に記載された土地の正式な面積の事ですから、「 […]
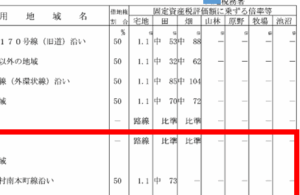
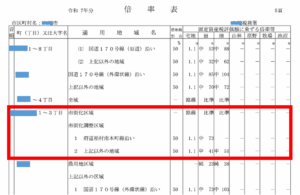
倍率表に書いてある漢字の意味
2026年3月2日
「倍率表なのに漢字が書いてありますが?」と聞かれる事があります。実は、この漢字部分が倍率表の表題の「固定資産税評価額に乗ずる倍率等」の「等」の部分なのです。宅地欄には「路線」と書かれているところがありますが、これは「この […]
配偶者に居住用不動産を贈与した場合の特例
2026年2月13日
婚姻期間が20年以上の夫婦の間で、居住用不動産または居住用不動産を取得するための金銭の贈与が行われた場合に、贈与税の配偶者控除を適用して申告することにより、基礎控除額110万円のほかに最高2,000万円まで控除できるとい […]
教育資金の一括贈与に係る非課税制度の終了?
2026年2月9日
平成25年から時限立法で延長してきた「祖父母などから教育資金の一括贈与を受けた場合の非課税制度」でしたが、今年度の与党から提出された税制改正大綱では「令和8年3月31日までに贈与されたもの」と従来の取り扱いのままで、適用 […]

相続の時に精算する課税方式【後編】
2026年2月2日
いよいよ今日から贈与税の申告期間が始まりましたね、戸籍謄本や登記事項証明書などの添付書類が必要になる事も多いので、早めに申告準備を整えましょう。税務署で行う「申告相談会場」は非常に混雑していますのでコロナが猛威を振るって […]