小規模宅地8 質疑応答事例の紹介
 agarie
国税庁のホームページでは各種税法に係る「質疑応答事例」を公表しており、「・相続税.贈与税」というカテゴリーの中で(小規模宅地の特例)に係る質疑応答事例が16例紹介されています。今回は、実例として「多いんじゃないか」と思う事例を元に分かりやすくお伝えしようと思います。
相続開始の年に被相続人から贈与を受けた宅地に係る小規模宅地等の特例の適用の可否
ポイント!
・小規模宅地の特例が適用されるのは、相続または遺贈による財産に限られています。
国税庁のホームページの事例では、「贈与を受けた同年中に贈与者が死亡した場合に、受贈した財産に対して贈与税は課税されずに、相続税の課税の対象財産になる」という法律に該当する場合に、「贈与税を計算する時に小規模宅地の特例が使えないのは分かっていたけど、相続税として課税されるんなら特例の適用ができるんじゃないの?」と、都合の良い方に解釈してしまいそうな勘違いを正しています。
ポイントに記載した通り、相続税の課税対象となったとしても、相続人の取得原因は「贈与」ですから特例の適用はありません。「相続と同年中の贈与」にだけ気を付ければいいのであれば、事例も少ないのかも知れませんが、「すでに贈与で受けた財産を相続が発生した時に加算する」相続時精算課税制度にも同じ事が言えます。
つまり、親と同居している家屋の敷地を相続時精算課税により10年前に取得していた場合、贈与者である親が亡くなった時には相続財産に加算されるので、小規模宅地の特例を適用して課税価格を計算できそうに考えてしまうのですが、「相続財産に加算されるのは受贈した宅地ではなく、受贈財産の価格」になりますので、加算される金額は10年前に既に確定しています。
参考:国税庁ホームページ「相続開始の年に被相続人から贈与を受けた宅地に係る小規模宅地等の特例の適用の可否」
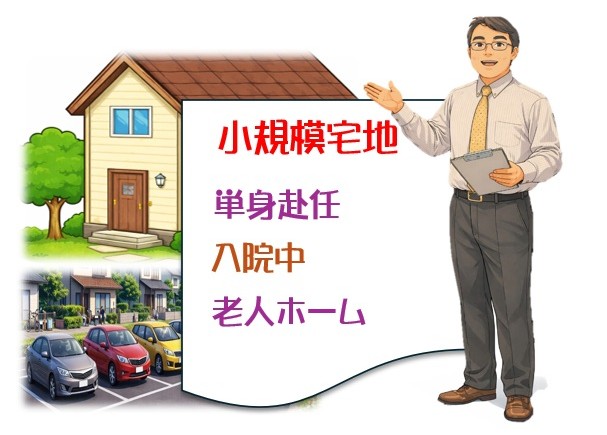
単身赴任中の相続人が取得した被相続人の居住用宅地等についての小規模宅地等の特例
ポイント!
・特殊事情が解消された時に、当然、戻るべき生活の拠点と認められるか。
父が他界した後、母と5年前から同居している長男夫婦と子(母からみて孫)がいる家庭をイメージしてください。ある年に、長男が会社から2年間の沖縄勤務を命じられたのですが、子供の学校の関係や妻と母が円満な関係にあったことから、長男は単身赴任で沖縄に赴任しました。ところが、長男の任期が1年足らずに迫ったころに、自宅の所有者である母親が亡くなってしまったのです。
妻子の日常生活の状況、入居目的や他の自宅の保有など総合的に判断されますが、長男は、まだ1年の任期が残っているとは言え、転勤という特殊事情が解消した時は妻や子供と同居することになると認められます。母の相続税の申告期限にはまだ沖縄に勤務していますが、長男の取得した自宅の敷地は小規模宅地に該当します。
同じような判断基準ですが、ひとり暮らしの被相続人が入院中に亡くなった場合も、入院という特殊事情が解消されれば、当然自宅に戻ると認められる場合は小規模宅地に該当します。ただし、入院が長引いて貸家にしたような事情があれば、すでに居住用でなくなっているのは言うまでもありません。
参考:国税庁ホームページ「単身赴任中の相続人が取得した被相続人の居住用宅地等についての小規模宅地等の特例」
参考:国税庁ホームページ「入院により空家となっていた建物の敷地についての小規模宅地等の特例」