小規模宅地4 貸付事業用宅地(貸駐車場、賃貸アパートなど)
 agarie
被相続人や、被相続人と生計を一つにしていた親族(生計一親族)が、不動産貸付業などの事業(賃貸アパート・マンションの敷地、貸駐車場、貸店舗など)に使っていた土地について、一定の要件を満たす場合に評価額を50%減額できる制度です。
「特定居住用宅地」や「特定事業用宅地」が80%減額されることに比べると減額率は低くなりますが、賃貸事業の継続と土地の相続税負担の軽減を目的として設けられています。実務的には「自宅敷地と貸駐車場」といった併用適用されることの多い特例になります。
自宅(特定居住用宅地等)との併用
自宅の「特定居住用宅地等(最大330㎡・80%減額)」と自営事業用の「特定事業用宅地等(最大400㎡・80%減額)」とは完全併用が可能ですが、「貸付事業用宅地等」を組み合わせる場合は、次の算式により限度面積の調整計算を行いますので注意を要します。
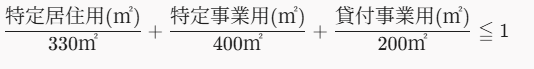
特例の対象となる事業の例
・貸宅地 : 貸宅地(家屋は借地人所有)、貸駐車場、貸資材置き場など
・貸家建付地 : 貸アパート、賃貸マンション、賃貸住宅など
特例の対象外となる事業
・不動産貸付業 : 賃貸アパート、賃貸マンションや貸駐車場など → これらは「特定事業用宅地等」ではなく、減額率50%(上限200㎡)の「貸付事業用宅地等」になります。
・会社(法人)形態での事業 : 同族会社などの法人が営む事業の土地は「特定同族会社事業用宅地等」になります。
主な適用要件
・ 事業継承の要件 : その宅地等の取得者である相続人が、相続税の申告期限(相続開始後10カ月)までに、その貸付事業を引き継いで申告期限まで営んでいること。
・ 保有継続の要件 : その宅地等の取得者である相続人が、その宅地等を相続開始時から申告期限まで保有していること。
つまり、申告期限前に貸付事業を取りやめたり、土地を売却すると特例の要件を満たさなくなります。
相続前3年ルール(事業開始時期の制限)
亡くなる直前に過度な相続税対策として、特例適用だけを目的として賃貸アパートを建てたり、空き地を駐車場にするような「駆け込み節税」を防ぐために設けられた規定で、相続開始の前日から遡って3年以内に開始された貸付事業に使われていた宅地等は、原則として「貸付事業用宅地等(200㎡まで50%減額)」の適用対象から除外されます。
・例外的に適用が認められる場合 : 被相続人が相続開始前3年前から、すでに事業的規模規模(いわゆる「5棟10室基準」など)な不動産貸付業を営んでいた場合です。 そのような場合は、被相続人がもともとアパートやマンションを多数所有して本格的に事業を行っており、たまたま、相続前3年以内に「新しく追加でアパートを1棟建てた」としても、相続直前の駆け込み節税ではないと判断されるため、50%減額が認められます。
判断が悩ましいケースの一例
・空室の扱い : アパートやマンションなどの賃貸物件において、相続が発生した時に「空室」となっている部屋がある場合、その空室に対応する土地部分(例えば床面積により敷地を按分)は、原則として特例の対象外(100%評価)となります。
ただし、 相続開始時に一時的な空室であったとしても、「前の退去から短期間であること」「退去後すぐに次の入居者を募集していること」「いつでも貸せる状態にあること」などが客観的に証明できれば、例外的に「貸付事業用」として認められる場合があります。
・青空駐車場の取り扱い : 特例を受ける宅地は、「建物又は構築物の敷地の用に供されているもの」(措置法69条の4)である必要があり、青空駐車場として貸している場合、何の構築物も設置されていなければ(ロープを張っただけなど)特例の対象外となります。
つまり、貸付事業用として認められるには、アスファルト舗装、コンクリート舗装やコインパーキング用の精算機・ロック板などの「相当の構築物・設備」が設置されている必要があります。