会社を”子供”に引き継ぐ 1
 agarie
もっとも多い承継パターンと説明したのが、子供や親族に事業を継がせる「親族内承継」です。社長の個人財産や時間をつぎ込んだ子供のような会社ですから、「自分の子供に継がせたい」と考えるのは会社の規模にかかわらず自然な感情だと思います。
もちろん、親族故に「誰が後継者にふさわしい」やら「長男が引き継ぐのが当然だ」などと、会社を巡る「争族」になることも考えられますから、現社長の熟考と会話が大切になることでしょう。
贈与による方法
おそらく親族間事業承継で最も多く利用されるのが贈与によって、後継者に株式を引き渡す方法だと考えられます。この方法を取りますと後継者に贈与税の負担が生じる事もありますが、売買に比べると僅少となります。例えば、500万円の価値のある同族株式1000株を後継者である長男に贈与した場合は、長男に贈与税が48.5万円(特例税率)となりますが、売買した場合には長男は500万円の購入資金を調達しなければなりませんし、現社長にも所得税(譲渡所得)が必要になるかも知れません。
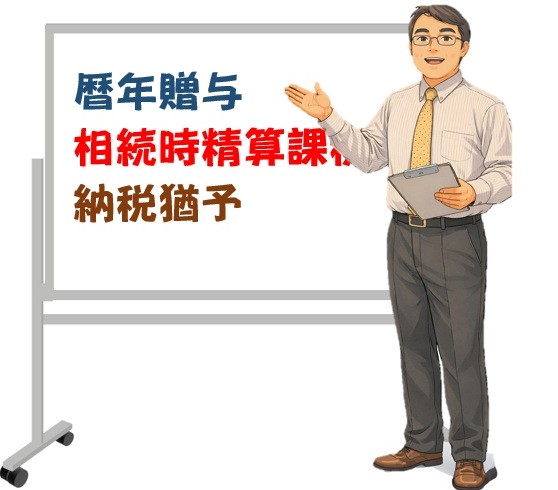
ただ、単純に贈与と言っても、贈与税の課税方法は3通りありますから、同族株式以外の財産を含めた「相続税対策」を同時に検討すべきです。
1 暦年課税による贈与
2 相続時精算課税による贈与
3 同族株式に係る贈与税の納税猶予
※納税猶予制度には“一般措置”と“特例措置”があります
※納税猶予制度は暦年課税又は精算課税を選択できます
暦年贈与による贈与
時間的に十分な余裕があれば、もっとも贈与税の負担が抑えられる方法となります。先ほどの事例を例にとりますと、1,000株を5年に分けて200株ずつ贈与すると、毎年の贈与価額は100万円となり、基礎控除110万円のため贈与税はかかりません。ですが、経営者の保有する株式が10,000株もあれば、単純計算で50年間必要となりますね。受贈者を後継者の家族や親族に広げると年数は大幅に減少するでしょうが、会社の株式を分散させることになり、安定した経営に支障を来すようなら本末転倒です。
暦年課税による贈与を行う場合は、「必要な株数を贈与するのに何年間かかるのか?」株式は分散しますが、経営権に関与しない遠い親戚を受贈者にして株式の評価額を抑えたりするような事も可能です。 つまり、長期間に渡り計画的に贈与を進めていく事が重要なのです。令和6年度の税制改正で相続の7年前までに相続人に贈与した財産は、相続財産に加算されることになりましたから、より早い着手が必要です。
相続時精算課税による贈与
相続時精算課税制度を利用して贈与すると、経営者(贈与者)に相続が発生した時(亡くなった時)に、贈与した財産を、贈与したときの価額で相続財産に加算されるので相続税対策としては、あまり効果がありません。
しかし、非課税枠が2500万円と大きい事(暦年贈与は110万円)に加えて、2500万円を超えた金額には一律20%の税率で課税されるので、贈与する株数を決める際に、後継者が用意しなければならない納税額の計算が容易いと言う利点もあります。そもそも贈与の主たる目的は後継者に会社の株式を譲ることですから、経営の安定という意味でも、承継準備が完了していれば、早めに贈与が完了するのは望ましいと言えます。
相続時精算課税制度も令和6年に改正され、新たに110万円の基礎控除額が創設されました。この相続時精算課税方式による110万円の贈与分には相続時の加算措置が適用されないので、有効な相続税対策として新たな効果が生まれました。
また、相続時精算課税制度で支払った贈与税は、相続が発生した際に相続税の計算上“贈与税額控除”の対象となりますので、支払った贈与税が相続税より過大であれば差額が還付されることになります。
贈与の実行前に注意しておくこと
同族株式に係る贈与税の納税猶予の説明の前に、贈与する場合の注意点を考えました。
考えておくのは、先代経営者が亡くなった時の事です。被相続人の財産の大部分が同族会社の株式であった場合は、「株式の分散を抑え会社の安定経営を継続する」ためにも、「後継者に会社の株式を譲る」と遺言していても安心はできません。後継者以外の相続人の”遺留分”(相続人が遺産を取得する権利のことで、相続人が妻子の場合は法定相続分の半分)を侵害してしまうと、後継者は後継者以外の相続人から金銭の要求を受けることが考えられます。
「え?株式はすでに贈与済みなのに?」と思われるかも知れませんが、遺言等によって遺留分を侵害された相続人は原則として過去10年に遡って、すでに贈与した財産も“特別寄与分”として侵害額の計算に取り込むのです。そうすると、金額的に先代経営者の財産を多く受け継いだ後継者は、他の相続人に「遺留分侵害額請求」を行われると、侵害額に相当する金額を支払わねばなりません。
相続後に子供らが争わずに遺産の分割が行われるために、先代経営者は他の相続人に「贈与した会社の株式は遺留分の計算に入れないように」など、元気なうちに理解を求めておく事も必要となるでしょう。
遺言書を作成しておく場合でも、「会社の株式はすべて長男に相続させる」と明記しつつ、他の相続人には会社に関係のない不動産や現金、生命保険金などを割り当てる設計をしておくことで、遺産分割の行き詰まりを防ぎます。その際に、代償財産として長男から他の相続人に渡す資金の対策も考えておいた方が良いかも知れません。