小規模宅地6 悩ましい「適用面積」
 agarie
「貸付事業用宅地」を小規模宅地として選択すると限度面積を調整しなくてはならない場合があると紹介しましたが、具体的な計算事例をご覧いただきます。注意点は「特定居住用宅地」「特定事業用宅地」「貸付事業用宅地」に該当する宅地がすべて相続財産にあれば、特例として選択する「組み合わせ」を間違うと、大きな不利益を生じる事があります。
もっとも、相続で取得する人の状況が最優先されますので、目先の相続税の金額だけで「誰が取得するか」を決める必要はありませんが、相続人間で”情報”が共有されていないと、後にトラブルが起こるかも知れません。
地上建物に「複数の利用区分」がある場合
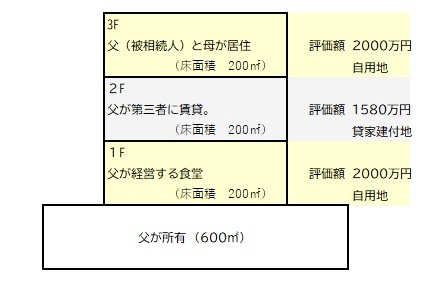
不動産を3か所持っているケースと実質は一緒になります。自用地としての評価額は6000万円ですが、2F部分が「貸家建付地」になるので減額されいる事がわかります。
限度面積と減額割合を示した国税庁のホームページ部分を抜粋します。
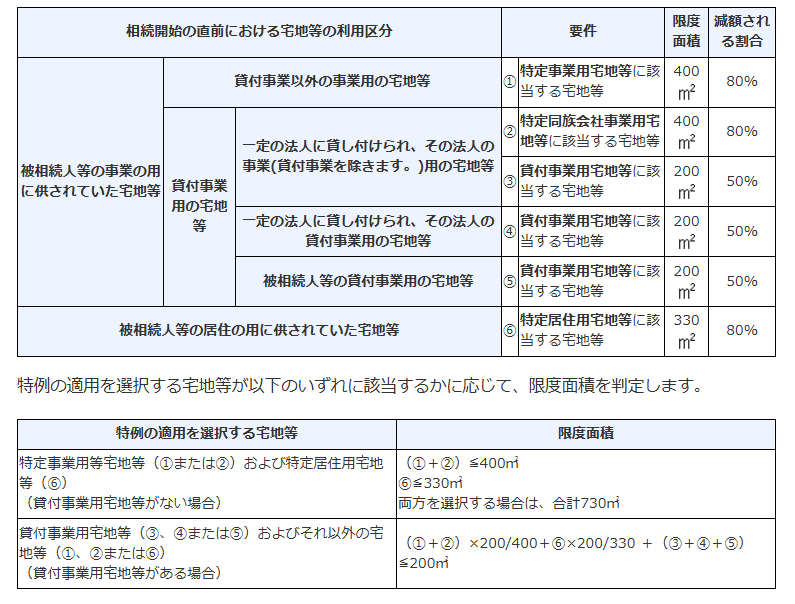
注意書きで表の下方に「配偶者居住権」についての記述がありますが、ここの設例では省いていますので、ご注意ください。
上記図の1F部分は表の①に当たります。同様に2F部分は⑤、3F部分は⑥に当たりますので、「限度面積」を見る場合の参考にしてください。
※ 今回は取得した相続人など特例適用要件はすべて満たしている前提とします。
○ 特定居住用と特定事業用を選択した場合
限度面積の計算式に当てはめるより、前に「両方を選択する場合は、合計730㎡」と書かれた部分に注目です。つまり、3Fの特定居住用部分⑥は2000万円の評価額の80%が減額され、相続財産に計上するのは400万円になります。特定事業用部分①も同様にすべてに適用されますので、1F部分も400万円となります。2F部分は対象外なので1580万円のままですから、全体で2380万円と元の評価額6000万円から大きく減額されました。
○ 特定居住用と貸付事業用を選択した場合
実務面では一番多かったように思いますが、自宅と貸家(貸駐車場)などを有している場合と同じになります。表の下段の後半部分、⑥特定居住用部分の面積×200/330+⑤貸付事業用部分の面積で計算します。減額率の高い居住用部分200㎡を優先して選択すると先ほどと同様に3F部分は400万円になります、2F部分の貸付事業用として選択できるのは78.78㎡に止まりますので、評価額は約1270万円弱となります。1F部分は対象外ですので2000万円のままですから、全体で3670万円となります。
○ 特定事業用と貸付事業用を選択した場合
特定事業用宅地と特定居住用宅地の減額割合は同じ80%ですから、上記と同様になりそうな気がしますが、単独適用した場合の限度面積が特定事業用宅地の方が大きいので、結果が異なります。表の下段の前半部分になります。①特定事業用部分の面積200㎡×200/400+⑤貸付事業用部分の面積で計算します。すると、1F部分は400万円になりますが、2F部分の適用限度が100㎡に伸びたことで、評価額は1185万円になります。3Fは対象外で2000万円ですから、全体で3585万円となります。
実際に遺産分割協議で相続によって取得する相続人が話し合われるのですが、お父さんの食堂経営を継ぐ子供がいれば、相続税全体の課税価格を一番下げる事ができるのかも知れません。